A német kormány által benyújtott törvényjavaslat szerint már hatéves kortól havi 10 eurós állami befizetés kerülne a gyermekek tőkefedezeti nyugdíj-megtakarításába. A Bundestag szeptember végén első olvasatban tárgyalta a Frühstart-Rente bevezetését, az illetékes pénzügyi bizottság pedig október 5-én tart nyilvános meghallgatást. A Német Biztosítási Szövetség (GDV) alapvetően támogatja a korai tőkefelhalmozást, ugyanakkor több ponton módosítaná a tervezetet, többek között a befektetési lehetőségek és a programba bevont évfolyamok tekintetében.
Németországban parlamenti szakaszba lépett a Frühstart-Rente, amely már gyermekkorban megkezdené a magánnyugdíjra történő tőkefelhalmozást. A szövetségi kormány augusztus 12-én fogadta el a törvénytervezetet, amelyet a Bundestag szeptember 25-én első olvasatban megtárgyalt, majd további egyeztetésre a bizottságokhoz utalt. Az illetékes pénzügyi bizottság október 5-én tart nyilvános meghallgatást a javaslatról, amelyen a Német Biztosítási Szövetség (GDV) is szakértőként vesz részt.
A kormányzati elképzelés célja, hogy a tőkefedezeti öngondoskodás már fiatal korban megkezdődjön, a gyermekek és szülők korán kapcsolatba kerüljenek a tőkepiaci befektetésekkel, és a gyermekkorban felépített megtakarítás később a támogatott magánnyugdíj részeként folytatódhasson.
Állami tőkeinjekció 6-tól 18 éves korig: Hogyan működik a Frühstart-Rente?
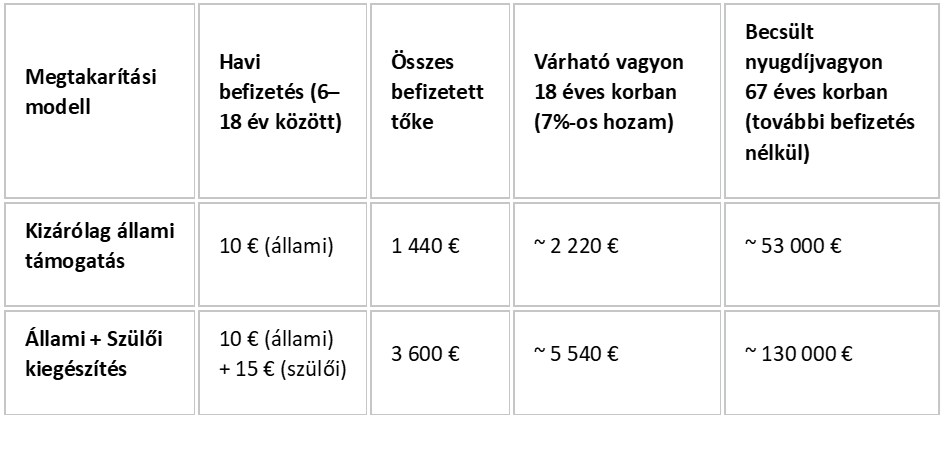
A Német Szövetségi Pénzügyminisztérium által kidolgozott koncepció értelmében a Bundesregierung minden Németországban élő gyermek számára havi 10 euró (évi 120 euró) támogatást biztosít. A támogatási időszak a gyermek 6. életévének betöltésétől a 18. születésnapjáig – azaz pontosan 12 éven át – tart, ami összesen 1 440 eurónyi állami tőkejuttatást jelent gyermekenként.
A rendszer fokozatosan kerül bevezetésre:
- Indulás (2026/2027): Első körben a 2020-ban született gyermekek válnak jogosulttá (a 2026-os évre visszamenőleg), majd 2027-től csatlakozik a 2021-es évfolyam is.
- Későbbi évek: Minden következő naptári évben az éppen 6. életévüket betöltő gyermekek köre lép be a programba.
A folyósított összegeket nem hagyományos megtakarítási számlákon tartják, hanem minősített tőkepiaci megtakarítási számlákon (alapvetően alacsony költségű részvény-ETF-eket tartalmazó nyugdíjcélú értékpapírszámlákon, németül Altersvorsorgedepot) fektetik be. Ha a szülők nem nyitnak egyéni privát nyugdíjszámlát a gyermeküknek, az állam sem hagyja veszni az összeget: a Deutsche Bundesbank kollektív módon, szélesen diverzifikált tőkepiaci portfólióban kezeli a pénzt a fiatal felnőtté válásáig. A felhalmozott vagyont a fiatalok 35 éves korukig díjmentesen átvihetik a saját, felnőttkori minősített magánnyugdíjszámlájukra.
A kamatos kamat matematikai hatása
A jogalkotók szándéka szerint a korai kezdés révén kihasználhatóvá válik a pénzügyi piacok legütősebb fegyvere: a hosszú távú kamatos kamat hatása.
- Példa kizárólagos állami támogatásra: Ha az állam által befizetett 1 440 euró a gyermek 18. életévére – feltételezve egy átlagos évi 7%-os tőkepiaci hozamot – mintegy 2 200 euróra növekszik, és ezt az összeget a fiatal felnőtt további befizetés nélkül érintetlenül hagyja a törvényben rögzített nyugdíjkorhatárig (65-67 éves korig), a kezdeti 10 eurós állami havi támogatásból a nyugdíjazás idejére akár több mint 50 000 eurós kiegészítő nyugdíjvagyon is képződhet.
- Szülői kiegészítés esetén: Amennyiben a szülők vagy nagyszülők havi mindössze 15 euró saját megtakarítással egészítik ki az állami 10 eurót (összesen havi 25 euró), a 18 éves korra felhalmozott tőke meghaladhatja az 5 500 eurót, ami a nyugdíjkorhatárig évi 7%-os tőkepiaci átlaghozammal számolva már a 130 000 eurót is megközelítheti.
Túlméretezett állami szerepvállalás és szigorú költségsapkák: főképp a független tanácsadást félti a német biztosítási szektor
A törvényalkotási folyamat keretében a német biztosítók szakmai szervezete, a GDV hivatalos szakértői állásfoglalást nyújtott be a Finanzausschuss részére. A GDV alapvetően üdvözli a koncepciót, amely korán bekapcsolja a gyermekeket a tőkefedezeti öngondoskodásba, és megteremti a kapcsolatot a későbbi, támogatott magán-nyugdíjcélú megtakarítással. Ugyanakkor a szövetség több területen is korrekciókat sürget.
- Tanácsadás és egyenlő versenyfeltételek:
A GDV szerint a Frühstart-Rente kialakításakor fontos az egyenlő versenyfeltételek biztosítása a különböző szolgáltatók számára. A szövetség kifogásolja, hogy a biztosítók és közvetítőik esetében fennmaradna a tanácsadási kötelezettség, miközben egyes más szolgáltatók a gyermekeknek szánt, államilag támogatott megtakarítási konstrukciót tanácsadás nélkül, teljesen digitálisan kínálhatják. A GDV ezért azt javasolja, hogy a konstrukció minden szolgáltatónál egyszerűen és digitálisan legyen elérhető, miközben az ügyfelek számára továbbra is biztosított legyen a személyes tanácsadás lehetősége.
- Költségsapkák és adminisztrációs terhek egyensúlya:
A jogszabálytervezetben szereplő szigorú költségkorlátok kapcsán a GDV arra hívja fel a figyelmet, hogy a szabályozásnak a szolgáltatással és az adminisztrációval járó tényleges ráfordításokat is figyelembe kell vennie. A szövetség szerint fontos, hogy a költségszabályok mellett a piaci szolgáltatók számára is fenntartható feltételek maradjanak, és a konstrukció működtetése ne járjon indokolatlan bürokratikus terhekkel.
- Szélesebb befektetési lehetőségek:
A GDV a Frühstart-Rente keretében elérhető befektetési lehetőségek bővítését is szorgalmazza. A szövetség szerint a befektetési eszközök körét szélesebbre kellene szabni, és lehetővé kellene tenni többek között a biztosítók úgynevezett Sicherungsvermögen, vagyis eszközfedezeti vagyonának bevonását is. Álláspontja szerint ez nagyobb választási lehetőséget teremtene a megtakarítók számára.
- Zökkenőmentes átmenet a felnőttkori öngondoskodásba:
A GDV fontosnak tartja, hogy a gyermekkorban felhalmozott megtakarítás 18 éves kor után egyszerűen és bürokráciamentesen folytatható legyen a felnőttkori nyugdíjcélú megtakarításban. Ennek érdekében a szövetség az átmenet jogi, adózási és adminisztratív feltételeinek egyértelmű kialakítását és egyszerűsítését sürgeti.
- A program mielőbbi kiterjesztése:
A GDV szerint a Frühstart-Rente előnyeiből minél több gyermeknek kellene részesülnie, ezért a támogatás további évfolyamokra történő kiterjesztését is kívánatosnak tartja. A szövetség ezzel azt hangsúlyozza, hogy a korai tőkefelhalmozás lehetőségét nem érdemes hosszú időre szűk körre korlátozni.
Mit jelent ez a teljes nyugdíjrendszer szempontjából?
A Frühstart-Rente nem csupán egy újabb családtámogatási elem, hanem a német nyugdíjarchitektúra paradigmaváltásának előszele. A tradicionális, elsősorban a felosztó-kirovó elvre épülő állami nyugdíjbiztosítás (Gesetzliche Rentenversicherung) demográfiai korlátai miatt a német állam a lakosság legfiatalabb rétegeinél alapozza meg a tőkepiaci alapú pillér társadalmi jelenlétét.
A magyar biztosítási és öngondoskodási piac számára a német példa kimagasló tanulsággal szolgál: jól mutatja, miként lehet az állami támogatást, a szülői felelősségvállalást és a tőkepiaci hozamlehetőségeket olyan intézményesített struktúrába szervezni, amely hosszú évtizedekre stabilizálhatja a leendő nyugdíjas generációk pénzügyi biztonságát.